مباشر
 راديو
أزمة هرمز تضغط على سوق الغاز المسال.. وبدائل الإمدادات تواجه قيوداً
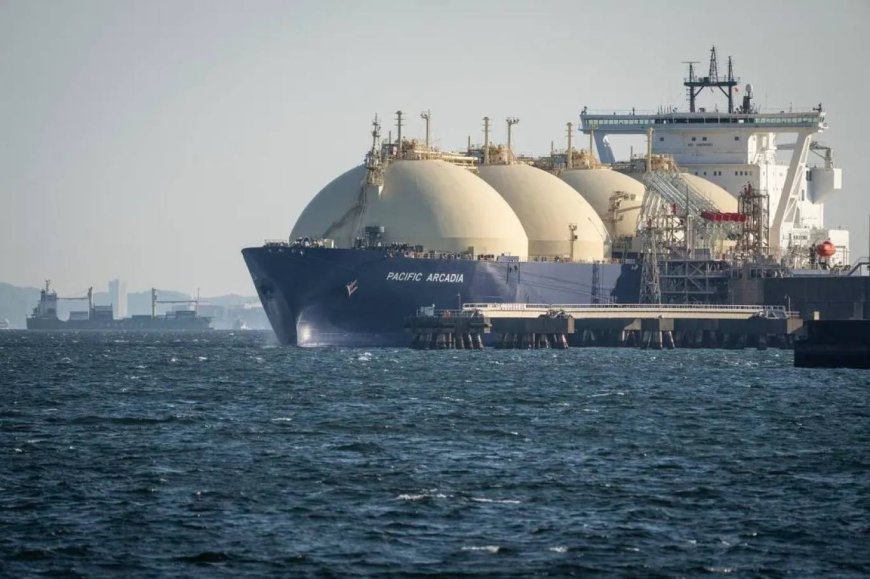
المؤشر 17-09-2026 تتزايد تداعيات أزمة مضيق هرمز على سوق الغاز الطبيعي المسال، بعدما كشفت التطورات الأخيرة عن محدودية البدائل المتاحة أمام شحنات الغاز القادمة من المنطقة، ولا سيما الإمدادات القطرية التي تعتمد بشكل كبير على المرور عبر المضيق.
ومع صعوبة إيجاد مسارات بديلة قادرة على استيعاب الكميات نفسها، تواجه أسواق أوروبا وآسيا منافسة متزايدة للحصول على الشحنات المتاحة، بالتزامن مع ارتفاع تكاليف النقل نتيجة اضطرار بعض الناقلات إلى سلوك طرق أطول حول القارة الأفريقية.
دعوات لتوفير طرق بديلة
وفي ظل هذه التطورات، دعا وزير الطاقة والمعادن العُماني سالم العوفي إلى دراسة خيارات تسمح بتصدير شحنات الغاز الطبيعي المسال من المنطقة من دون المرور بمضيق هرمز.
وتشمل المقترحات مسارات عبر شمال المنطقة أو سلطنة عُمان أو اليمن، في إطار توجه نحو تنويع طرق نقل الموارد وتقليل الاعتماد على أحد أهم الممرات البحرية للطاقة في العالم.
ومن بين البدائل الممكنة استخدام خط أنابيب دولفين لنقل الغاز من قطر إلى الإمارات، ومن ثم إيصاله إلى محطة الفجيرة للغاز الطبيعي المسال، الواقعة خارج نطاق مضيق هرمز.
غير أن هذا المسار لا يستطيع تعويض كامل الإمدادات المفقودة، إذ تبلغ الطاقة الاستيعابية لمحطة الفجيرة نحو 10 ملايين طن سنوياً، كما أن جزءاً من طاقتها مستخدم بالفعل لتلبية أسواق أخرى.
الولايات المتحدة وأفريقيا تسدان جزءاً من الفجوة
وفي الوقت الذي تراجعت فيه الإمدادات القطرية، تمكنت السوق من الحصول على كميات إضافية من منتجين آخرين، وفي مقدمتهم الولايات المتحدة، إلى جانب زيادة إنتاج عدد من مشروعات الغاز الطبيعي المسال في أفريقيا.
وبدأت بعض المشروعات الأميركية بالفعل في رفع مستويات الإنتاج، الأمر الذي ساعد على تخفيف جزء من النقص الناجم عن تراجع الإمدادات القطرية.
لكن هذه الزيادة لم تكن كافية لإنهاء فجوة المعروض، لتجد السوق نفسها أمام منافسة قوية بين المشترين على الكميات المتاحة.
ويرى شرودر أن قدرة المنتجين خارج منطقة الخليج على زيادة الإنتاج خلال الأشهر المقبلة ستكون عاملاً حاسماً في تحديد حجم أزمة الإمدادات، إلا أن عودة الشحنات القطرية تظل ضرورية لتحقيق توازن أكثر استقراراً في السوق.
طريق رأس الرجاء الصالح يرفع تكلفة الشحن
ولا تقتصر تداعيات أزمة هرمز على نقص الكميات، إذ تمتد إلى تكاليف النقل وكفاءة أسطول ناقلات الغاز الطبيعي المسال.
فمع استمرار المخاطر في البحر الأحمر، تتجه المزيد من السفن إلى تجنب قناة السويس واختيار طريق رأس الرجاء الصالح حول أفريقيا، وهو ما يضيف قرابة 10 أيام إلى مدة الرحلة.
وتؤدي الرحلات الأطول إلى زيادة استهلاك الوقود والحاجة إلى عدد أكبر من الناقلات، كما تحد من عدد الرحلات التي يمكن للسفينة الواحدة تنفيذها خلال فترة زمنية معينة.
وتنعكس هذه الزيادة في تكاليف النقل على أسعار الغاز، إذ يقدر تأثيرها بنحو دولار واحد لكل وحدة، ما يضيف ضغوطاً جديدة إلى سوق تعاني أساساً من محدودية المعروض.
أوروبا وآسيا في مواجهة على الشحنات
أدى تراجع مرونة الإمدادات إلى اشتداد المنافسة بين الأسواق الأوروبية والآسيوية، حيث يسعى المشترون في القارتين إلى تأمين الكميات اللازمة وسط محدودية المعروض.
وبحسب شرودر، أصبحت المنافسة بين السوقين قوية للغاية خلال الفترة الأخيرة، بالتزامن مع ارتفاع أسعار الغاز الطبيعي المسال إلى مستويات تقارب ضعف ما كانت عليه قبل شهرين.
وتدور الأسعار حالياً حول 28 إلى 29 دولاراً لكل مليون وحدة حرارية بريطانية في كل من أوروبا وآسيا، في مؤشر على قوة الطلب مقارنة بالإمدادات المتاحة.
ومع اقتراب فصل الشتاء، تزداد حساسية السوق لأي تغيرات في الطلب أو الإمدادات، إذ يمكن لموجة برد قوية أو تأخر جديد في استئناف الشحنات عبر هرمز أن يدفع المشترين إلى السوق الفورية للحصول على كميات إضافية، وهو ما قد ينعكس بمزيد من الارتفاع في الأسعار.
عودة الملاحة عبر هرمز قد تغير اتجاه الأسعار
في المقابل، يرى شرودر أن استئناف حركة شحن الغاز عبر مضيق هرمز يمكن أن يؤدي إلى تراجع سريع في الأسعار، نظراً إلى أن الاضطرابات المرتبطة بالمضيق تشكل أحد أبرز أسباب علاوة المخاطر الحالية.
وقبل تصاعد الأزمة، كانت أسعار الغاز أقل بكثير من مستوياتها الحالية. ففي فبراير/شباط، كانت الأسعار الأوروبية دون 30 يورو لكل ميغاواط/ساعة، بما يعادل نحو 10 دولارات لكل مليون وحدة حرارية بريطانية
ومنذ اندلاع الحرب، ارتفعت الأسعار إلى ما يقارب ثلاثة أضعاف مستوياتها السابقة، ما يجعل أي انفراجة مرتبطة بالمضيق عاملاً رئيسياً في خفض علاوة المخاطر التي تفرضها الأزمة على السوق.
تداعيات طويلة الأمد على سوق الغاز
وقد لا تتوقف آثار أزمة هرمز عند الأسعار الحالية، إذ يمكن أن تمتد إلى القرارات الاستراتيجية للدول المستوردة للغاز
أن الأزمة قد تؤثر في النظرة إلى الغاز الطبيعي المسال كمصدر مرن ومستقر للإمدادات، بعدما أظهرت الأحداث مدى تأثر بعض مسارات التجارة بالمخاطر الجيوسياسية.
وقد يدفع ذلك بعض الدول إلى تعزيز إنتاج الغاز محلياً وتقليل اعتمادها على الواردات، في حين قد تتجه دول أخرى إلى تسريع خطط التحول بعيداً عن الغاز.
وتبرز الصين مثالاً على هذا الاتجاه، مع انخفاض وارداتها من الغاز الطبيعي المسال بالتزامن مع زيادة توجهها نحو الاعتماد بصورة أكبر على الإنتاج المحلي.
هرمز يبقى العامل الأبرز في تحركات الأسعار
وعلى المدى القريب، يظل وضع مضيق هرمز المحرك الأكثر تأثيراً في سوق الغاز الطبيعي المسال، إلى جانب عوامل تقليدية مثل الطقس وحجم مخزونات الغاز الأوروبية.
ويترقب المتعاملون أي تطورات تتعلق بالمضيق، سواء استمر تعطّل حركة الملاحة أو بدأت عملية استئنافها، فضلاً عن أي مؤشرات مرتبطة بالمفاوضات أو جهود التوصل إلى تسوية للصراع.
وفي المقابل، قد تساعد درجات الحرارة المعتدلة خلال الشتاء، إلى جانب التأثير المتوقع لظاهرة النينيو، في الحد من نمو الطلب، وهو ما قد يخفف بعض الضغوط على السوق ومستويات التخزين الأوروبية.
لكن علاوة المخاطر المرتبطة بعقود الشتاء تظل مرتفعة ما دامت أزمة هرمز قائمة، وقد تتراجع بصورة سريعة في حال انتهاء الحرب بين إيران والولايات المتحدة وعودة حركة الشحن إلى مسارها الطبيعي.