مباشر
 راديو
صندوق النقد يرفع توقعات نمو الاقتصاد العالمي إلى 3.1% في 2026 رغم تداعيات حرب إيران
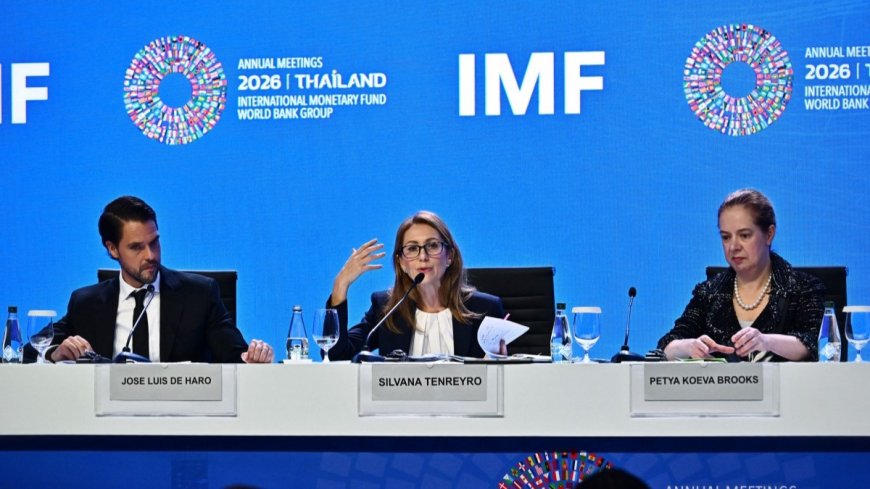
المؤشر 13-10-2026 رفع صندوق النقد الدولي تقديراته لنمو الاقتصاد العالمي خلال عام 2026 إلى 3.1%، مقارنة بتوقعات سابقة بلغت 3%، مستنداً إلى استمرار الاستثمارات في تقنيات الذكاء الاصطناعي والبنية التحتية المرتبطة بها، والتي يُرجح أن تسهم في الحد من تأثير صدمة الطاقة الناجمة عن الحرب في الشرق الأوسط.
وحذّر الصندوق، في تقرير آفاق الاقتصاد العالمي الصادر الثلاثاء، من أن المخاطر المحيطة بالنمو تتجه نحو مزيد من السلبية، مع استمرار الضغوط التضخمية وتزايد أعباء الديون الحكومية وتراجع قدرة عدد من الاقتصادات على امتصاص الصدمات الخارجية.
وتظل التوقعات الجديدة أقل من معدل النمو العالمي المسجل في عام 2025، والبالغ 3.5%، فيما أبقى الصندوق تقديراته لنمو الاقتصاد العالمي في عام 2027 عند 3.4%، بزيادة 0.2 نقطة مئوية مقارنة بتوقعاته الصادرة في أبريل الماضي.
وتأتي هذه التقديرات بالتزامن مع الاجتماعات السنوية لصندوق النقد الدولي والبنك الدولي في بانكوك، حيث يناقش المسؤولون الماليون والاقتصاديون تداعيات الحرب على أسواق الطاقة والتجارة والنمو العالمي.
الذكاء الاصطناعي يدعم النمو في مواجهة صدمة الطاقة
يعوّل صندوق النقد الدولي على استمرار الإنفاق الاستثماري المرتبط بالذكاء الاصطناعي لتعويض جانب من الأضرار الاقتصادية الناجمة عن ارتفاع أسعار الطاقة واضطراب الإمدادات.
وتستفيد من هذا الاتجاه بعض الاقتصادات المتقدمة والبلدان التي توفر الرقائق الإلكترونية ومكونات التكنولوجيا ومعدات مراكز البيانات، إذ تسهم الاستثمارات في هذه القطاعات في دعم النشاط الاقتصادي رغم تراجع الزخم في قطاعات أخرى.
لكن الصندوق يحذر من أن استمرار الحرب قد يضعف هذه المحركات، خصوصاً إذا ارتفعت تكاليف الطاقة لفترة طويلة أو تراجعت الجدوى الاقتصادية للاستثمارات الضخمة في الذكاء الاصطناعي.
وقالت كبيرة الاقتصاديين في صندوق النقد الدولي، سيلفانا تينريرو، إن الاقتصاد العالمي أظهر قدرة على التكيف مع الصدمات، غير أن هذه المرونة تواجه ضغوطاً متزايدة، مع تزايد احتمالات تباطؤ النمو.
وأضافت أن استمرار الحرب في الشرق الأوسط قد يؤدي إلى تفاقم التضخم وإضعاف النشاط الاقتصادي، في حين يمكن أن تزيد الاختلالات المالية العامة والمخاطر المرتبطة بعوائد استثمارات الذكاء الاصطناعي والظواهر الجوية المتطرفة من قتامة التوقعات.
أوروبا والصين والهند.. مسارات نمو متباينة
تختلف التوقعات الاقتصادية بين الاقتصادات الكبرى، تبعاً لمدى تعرضها لارتفاع أسعار الطاقة وقدرتها على الاستفادة من الاستثمارات التكنولوجية.
ويتوقع الصندوق أن ينمو اقتصاد منطقة اليورو بنسبة 1.1% خلال عام 2026، في ظل ارتفاع تكاليف الطاقة وضعف ثقة المستهلكين، بينما يُرجح أن يحقق الاقتصاد الصيني نمواً بنسبة 4.5% هذا العام، قبل أن يتباطأ إلى 4% في 2027.
في المقابل، تحافظ الهند على موقعها بين الاقتصادات الرئيسية الأسرع نمواً، مع توقعات بارتفاع ناتجها المحلي الإجمالي بنسبة 7% في كل من عامي 2026 و2027، وفق الأرقام الواردة في التقرير.
وتعكس هذه الفوارق تأثير عوامل متعددة، أبرزها تكاليف الطاقة والطلب المحلي وحجم الاستثمارات في التكنولوجيا، إلى جانب الاختلاف في قدرة الاقتصادات على مواجهة الاضطرابات التجارية والمالية.
مضيق هرمز وأسعار النفط يحددان مسار التوقعات
تستند تقديرات صندوق النقد الدولي إلى افتراض إعادة فتح مضيق هرمز في مارس 2027، على أن تعود حركة الشحن إلى مستويات ما قبل الحرب بحلول أكتوبر من العام نفسه.
ويفترض الصندوق أن يبلغ متوسط سعر النفط نحو 96 دولاراً للبرميل في عام 2026، قبل تراجعه إلى 87 دولاراً في 2027، غير أن هذه التقديرات تظل مرتبطة بمسار الصراع ومدى استعادة تدفقات الطاقة طبيعتها.
وفي سيناريو أكثر تشاؤماً، يحذر التقرير من احتمال ارتفاع أسعار النفط إلى 130 دولاراً للبرميل حتى الربع الأول من عام 2027، إذا اتسعت الحرب واستمرت الاضطرابات في الإمدادات.
وفي هذه الحالة، قد يتراجع النمو الاقتصادي العالمي بنحو 0.2 نقطة مئوية في عام 2026 و0.5 نقطة مئوية في عام 2027، بينما يرتفع معدل التضخم العالمي في العام المقبل بمقدار 1.1 نقطة مئوية إضافية، ليصل إلى 5.2%.
وتوضح هذه السيناريوهات مدى ارتباط آفاق الاقتصاد العالمي بتطورات سوق الطاقة، إذ يمكن لاستمرار ارتفاع الأسعار أن يرفع تكاليف الإنتاج والنقل، ويضغط على إنفاق الأسر والشركات، ويجبر البنوك المركزية على الإبقاء على سياسات نقدية أكثر تشدداً.
الاحتياطيات النفطية تتراجع ومخاطر الأسعار تتزايد
أشار الصندوق إلى أن الاقتصادات تمكنت حتى الآن من الحد من آثار الصدمات بفضل إجراءات شملت تنويع مصادر الطاقة واستخدام الاحتياطيات الاستراتيجية وتعزيز القدرة على التكيف مع اضطرابات الإمدادات.
لكن هذه الهوامش الوقائية تتقلص بسرعة، وفق التقرير، في ظل تراجع المخزونات العالمية من النفط بمعدل يقترب من 2.7 مليون برميل يومياً.
ويثير هذا التطور مخاوف من انتقال أسواق الطاقة إلى مرحلة أكثر حساسية لأي اضطرابات إضافية، بما قد يؤدي إلى تحركات حادة في الأسعار ويزيد الضغوط على الدول المستوردة للنفط والغاز.
كما أن ارتفاع تكاليف الطاقة قد يضعف النشاط الاقتصادي في الدول التي لا تستفيد بصورة مباشرة من طفرة الذكاء الاصطناعي، ويزيد الفجوة بينها وبين الاقتصادات الأكثر قدرة على جذب الاستثمارات التكنولوجية.
ارتفاع الدين العام يضيّق مساحة المناورة المالية
لا تقتصر المخاطر التي تواجه الاقتصاد العالمي على الطاقة والتضخم، إذ حذّر صندوق النقد من تصاعد الضغوط على المالية العامة، مع ارتفاع تكاليف الاقتراض وزيادة احتياجات الحكومات إلى التمويل.
وأوضح التقرير أن عوائد السندات الحكومية القياسية في الاقتصادات المتقدمة وصلت إلى مستويات مرتفعة مقارنة بالعقود الماضية، بفعل المخاوف التضخمية وتوقعات أسعار الفائدة وتزايد أعباء الدين.
كما تسهم احتياجات شركات التكنولوجيا إلى الاقتراض لتمويل مشاريع الذكاء الاصطناعي في زيادة المنافسة على رؤوس الأموال، في وقت تتوسع فيه الحكومات في إصدار السندات لتمويل العجز وإعادة تمويل الديون المستحقة.
ويتوقع الصندوق ارتفاع الدين العام في الاقتصادات المتقدمة إلى 115% من الناتج المحلي الإجمالي بحلول عام 2031، مقارنة بنحو 108% في عام 2025. أما في الاقتصادات الناشئة والنامية، فمن المرجح أن ترتفع النسبة إلى 84%، مقابل 74% خلال الفترة نفسها.
وتزداد صعوبة إدارة هذه الديون مع استمرار العجوزات الأولية عند مستويات مرتفعة، وارتفاع أسعار الفائدة الحقيقية، وقصر آجال استحقاق بعض الالتزامات، إلى جانب الضغوط الناتجة عن زيادة الإنفاق الدفاعي.
ويعني ارتفاع تكاليف الاقتراض أن الحكومات قد تضطر إلى تخصيص حصة أكبر من إيراداتها لسداد الفوائد، ما يقلل الموارد المتاحة للإنفاق على البنية التحتية والخدمات العامة والاستثمارات المحفزة للنمو.
اقتصادات الخليج الأكثر تضرراً من تداعيات الحرب
أظهرت تقديرات الصندوق اتساع نطاق مراجعات النمو بالخفض، إذ شملت التعديلات السلبية نحو 47% من الاقتصادات مقارنة بتوقعات أبريل الماضي، بما فيها دول مستوردة للطاقة لا ترتبط بصورة مباشرة بسلاسل توريد الذكاء الاصطناعي.
وكانت اقتصادات خليجية من بين الأكثر تأثراً بهذه التعديلات، في ظل تداعيات الحرب واضطرابات إمدادات الطاقة وحركة التجارة.
وبحسب الأرقام الواردة في التقرير، يتوقع الصندوق انكماش الاقتصاد السعودي بنسبة 3.3% خلال عام 2026، بعدما كانت التقديرات السابقة تشير إلى نمو قدره 1.7%.
كما يرجح دخول اقتصادات العراق والكويت وقطر في انكماش حاد، مع توقع تراجع الناتج المحلي الإجمالي بنسب تبلغ 16% و16.7% و15.6% على التوالي، بينما يُتوقع انكماش اقتصاد الإمارات بنسبة 3.9%.
وتبرز هذه التوقعات حجم المخاطر التي تواجه اقتصادات المنطقة في حال استمرار الاضطرابات، خصوصاً مع أهمية صادرات الطاقة وحركة الملاحة في دعم الإيرادات والنشاط الاقتصادي.
وتختلف نقطة انطلاق هذه الاقتصادات؛ إذ سجل العراق انكماشاً بنسبة 0.4% في عام 2025، بينما حققت الكويت وقطر والإمارات نمواً بنحو 2.7% و1.8% و6.2% على التوالي، وفق البيانات الواردة في النص.
مصر والمغرب العربي والأردن أمام توقعات متفاوتة
على صعيد الاقتصادات العربية الأخرى، يتوقع صندوق النقد الدولي أن يحقق الاقتصاد المصري نمواً بنسبة 5.1% خلال عام 2026، مقارنة بنمو بلغ 4.4% في العام السابق.
كما تشير التقديرات إلى نمو الاقتصاد المغربي بنسبة 4.5%، والتونسي بنسبة 2.4%، والأردني بنسبة 2.7%، فيما يُرجح أن يسجل الاقتصاد الجزائري نمواً بنحو 1.7%.
وتعكس هذه الأرقام تفاوت قدرة الاقتصادات العربية على التعامل مع صدمات الطاقة والتجارة، وفقاً لهيكل كل اقتصاد ومدى اعتماده على الواردات أو صادرات المواد الأولية، إلى جانب الظروف المالية والاستثمارية المحلية.
المخاطر تتجاوز التوقعات الأساسية
رغم رفع تقديرات النمو العالمي، فإن صندوق النقد الدولي لا يرى في ذلك دليلاً على زوال المخاطر، بل يشير إلى أن استمرار النشاط الاقتصادي يعتمد على افتراضات قد تتغير سريعاً مع تطورات الحرب وأسواق الطاقة.
وتتمثل أبرز التحديات في احتمال استمرار اضطراب الملاحة، وارتفاع أسعار النفط، وتصاعد التضخم، وتزايد أعباء الدين الحكومي، فضلاً عن مخاطر المبالغة في تقييم العوائد المستقبلية لاستثمارات الذكاء الاصطناعي.
وبينما توفر الاستثمارات التكنولوجية دعماً مهماً للاقتصاد العالمي، فإن قدرتها على تعويض الصدمات ستظل مرتبطة باستمرار الإنفاق وتحقيق عوائد فعلية، في وقت تتراجع فيه الهوامش المالية لدى عدد من الحكومات.
وعليه، فإن المسار الاقتصادي خلال العامين المقبلين سيعتمد بدرجة كبيرة على تطورات الصراع الإقليمي، وسرعة استعادة إمدادات الطاقة، وقدرة الدول على احتواء التضخم وإدارة ديونها دون تقويض فرص النمو المستدام.