مباشر
 راديو
الذهب يفقد بريق الملاذ الآمن.. لماذا يبيع المستثمرون المعدن الأصفر وسط الحروب والأزمات؟
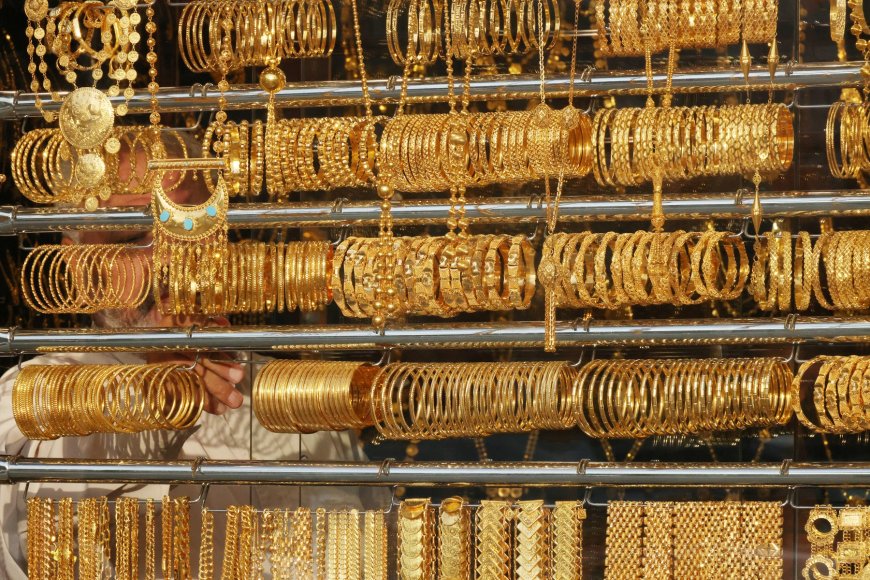
المؤشر 21-11-2026 في مفارقة لافتة، يجد الذهب نفسه في قلب موجة بيع حادة، رغم استمرار الحروب والتوترات الجيوسياسية وتصاعد المخاوف الاقتصادية العالمية. فبعدما اقترب سعر الأونصة من مستوى 5,590 دولاراً في يناير/كانون الثاني 2026، دخل المعدن الأصفر مرحلة تراجع قاسية أفقدته أكثر من ثلث قيمته، ليهبط إلى حدود 3,550 دولاراً صباح الجمعة 20 نوفمبر/تشرين الثاني.
ويطرح هذا الانخفاض تساؤلات بشأن قدرة الذهب على الاحتفاظ بمكانته التقليدية بوصفه ملاذاً آمناً في أوقات الاضطرابات. فالمخاطر التي دفعت المستثمرين إلى شراء المعدن خلال العام الماضي لا تزال قائمة، لكن تغيرات السياسة النقدية الأميركية، وارتفاع عوائد السندات، وتزايد الحاجة إلى السيولة، أعادت تشكيل اتجاهات الأسواق.
وبدلاً من أن يستفيد الذهب من تصاعد التوترات، أصبح في بعض الأحيان مصدراً سريعاً للحصول على النقد، مع اتجاه المستثمرين إلى تصفية مراكزهم لمواجهة خسائرهم في أسواق أخرى.
طفرة استثنائية في 2025 أعقبتها موجة تصحيح عنيفة
شهد الذهب خلال عام 2025 واحدة من أقوى فترات الصعود في تاريخه، بعدما سجل 53 مستوى قياسياً جديداً، مدعوماً بتزايد الطلب الاستثماري وعمليات شراء البنوك المركزية.
وبحسب بيانات مجلس الذهب العالمي، استقطبت الصناديق المتداولة المدعومة بالمعدن الأصفر نحو 89 مليار دولار من التدفقات الاستثمارية، فيما ارتفعت حيازاتها بنحو 801 طن، متجاوزة حاجز 4 آلاف طن مع نهاية العام.
وساهمت هذه التدفقات، إلى جانب ضعف الدولار وتوقعات خفض أسعار الفائدة، في تعزيز الطلب على المعدن وتقليص المعروض المتاح في الأسواق، الأمر الذي منح الأسعار دفعة إضافية نحو مستويات غير مسبوقة.
لكن الصعود السريع جعل السوق أكثر عرضة للتقلبات، خصوصاً مع تحول توقعات المستثمرين بشأن السياسة النقدية الأميركية. فارتفاع أسعار الذهب إلى مستويات استثنائية رفع أيضاً حساسية حائزيه لأي مؤشرات تدل على عودة العوائد النقدية إلى الارتفاع.
الحرب في الشرق الأوسط قلبت معادلة الاستثمار
عادة ما يؤدي تصاعد الحروب والأزمات الدولية إلى زيادة الإقبال على الذهب، باعتباره وسيلة للتحوط من المخاطر. غير أن التطورات في الشرق الأوسط أظهرت أن العلاقة بين التوترات الجيوسياسية وأسعار المعدن ليست دائماً مباشرة.
فارتفاع أسعار النفط أعاد المخاوف من موجة تضخم جديدة، وهو ما عزز توقعات استمرار التشديد النقدي الأميركي، وأضعف جاذبية الذهب مقارنة بالأصول التي تحقق عوائد دورية.
إلى جانب ذلك، ساهمت اضطرابات أسواق الأسهم والسندات في زيادة حاجة المؤسسات الاستثمارية إلى السيولة النقدية، خاصة تلك التي تعتمد على الاقتراض والرافعة المالية.
وفي مثل هذه الظروف، قد تلجأ الصناديق إلى بيع الذهب، حتى إن لم تكن راغبة في التخلي عنه استراتيجياً، بهدف تغطية الخسائر أو الوفاء بمتطلبات الضمانات المالية.
وظهرت هذه الضغوط خلال موجات البيع التي شهدها مارس/آذار، عندما اتجه مستثمرون إلى تقليص مراكزهم في المعدن لتوفير السيولة.
وبذلك أنتجت الحرب تأثيراً مزدوجاً على الذهب؛ فمن جهة رفعت مستويات المخاطر العالمية، ومن جهة أخرى عززت التضخم والعوائد وعمليات التسييل، وهي عوامل ضغطت على أسعاره.
ارتفاع الفائدة الأميركية يعزز جاذبية الدولار
تتمثل إحدى أبرز العقبات أمام تعافي الذهب في التحولات التي تشهدها توقعات السياسة النقدية الأميركية.
فمع تزايد المخاوف من استمرار التضخم، بدأت الأسواق تعيد حساباتها بشأن مسار أسعار الفائدة، وسط توقعات باتجاه الاحتياطي الفيدرالي إلى مواصلة التشديد النقدي، بدلاً من الانتقال سريعاً إلى التيسير.
وزادت تصريحات عضو مجلس الاحتياطي الفيدرالي كريستوفر والر بشأن إمكانية رفع الفائدة بمقدار نصف نقطة مئوية من حدة هذه التوقعات.
وتؤثر هذه السياسة بصورة مباشرة على الذهب، الذي لا يوفر لحائزيه عائداً دورياً، على عكس السندات والأدوات النقدية التي تصبح أكثر جاذبية كلما ارتفعت أسعار الفائدة.
كما أن صعود العوائد الحقيقية، أي العوائد بعد احتساب التضخم، يزيد تكلفة الاحتفاظ بالمعدن، في حين يؤدي ارتفاع الدولار إلى جعل شراء الذهب أكثر كلفة بالنسبة للمستثمرين الذين يتعاملون بعملات أخرى.
ومن هنا، فإن استمرار قوة العملة الأميركية وارتفاع العوائد قد يحدان من فرص تعافي الذهب، حتى مع بقاء التوترات السياسية والعسكرية عند مستويات مرتفعة.
مشتريات البنوك المركزية لم تمنع تراجع الأسعار
على الرغم من الخسائر الكبيرة التي تكبدها الذهب، لم تتوقف البنوك المركزية عن تعزيز احتياطياتها من المعدن الأصفر.
فقد بلغت مشترياتها الصافية المعلنة 61 طناً خلال سبتمبر/أيلول، وهو أعلى مستوى شهري خلال العام، لترتفع مشترياتها منذ بداية 2026 إلى 228 طناً، وفق البيانات الواردة في التقرير.
وتبرز بولندا والصين ضمن الدول التي تواصل تعزيز احتياطياتها، في إطار توجه أوسع لتنويع الأصول وتقليل الاعتماد على العملات الأجنبية والأدوات السيادية.
لكن هذا السلوك يختلف عن تحركات الصناديق الاستثمارية والمضاربين؛ فالبنوك المركزية تنظر إلى الذهب باعتباره احتياطياً استراتيجياً طويل الأجل، بينما تتأثر قرارات المستثمرين بصورة أكبر بتوقعات الفائدة والتقلبات ومتطلبات السيولة.
وفي مؤشر على استمرار الاهتمام الاستثماري بالمعدن، جذبت صناديق الذهب العالمية نحو 2.7 مليار دولار خلال أكتوبر/تشرين الأول، وزادت حيازاتها بنحو 19 طناً.
ويعني ذلك أن تراجع الأسعار لا يعكس بالضرورة تخلي جميع المستثمرين عن الذهب، بل يرتبط أيضاً بعمليات بيع في الأسواق المالية وتقليص المراكز الاستثمارية الممولة بالاقتراض.
هل يتجه الذهب إلى مستوى 3200 دولار؟
مع تراجع الأونصة إلى نطاق 3,500-3,600 دولار، تتزايد التساؤلات بشأن ما إذا كانت الأسعار قد اقتربت من قاع موجة التصحيح، أم أن هناك مساحة لمزيد من الخسائر.
فمنذ بلوغ القمة التاريخية التي تجاوزت 5,600 دولار في يناير/كانون الثاني 2026، خسر الذهب أكثر من ألفَي دولار للأونصة، في تراجع يقترب من 37%.
وتكشف التجارب التاريخية أن المعدن الأصفر قادر على المرور بدورات هبوط طويلة وعنيفة، حتى عندما تظل المخاطر الاقتصادية والسياسية قائمة
ففي عام 1981، سجل الذهب خسارة سنوية بلغت نحو 32%، كما تراجع بنحو 28% خلال عام 2013.
وعلى مستوى التراجعات الممتدة من القمم إلى القيعان، فقد المعدن نحو 52% من قيمته بين سبتمبر/أيلول 1980 ويونيو/حزيران 1982، قبل أن يدخل دورة هبوط طويلة انتهت بوصوله إلى مستويات متدنية خلال عام 1999.
وبلغ الانخفاض من قمة يناير/كانون الثاني 1980، البالغة 850 دولاراً للأونصة، إلى قاع عام 1999 قرب 252 دولاراً، نحو 70%، فيما استغرق استعادة القمة الاسمية قرابة 28 عاماً.
وتكررت موجة تصحيح كبيرة بين عامي 2011 و2015، عندما فقد الذهب نحو 42% من قيمته، بالتزامن مع قوة الدولار وارتفاع العوائد الحقيقية وتراجع التدفقات الاستثمارية.
وبناء على هذه المقارنات، لا يبدو مستوى 3,200 دولار مستبعداً إذا استمرت الضغوط الحالية؛ إذ إن الوصول إليه من مستوى 3,500 دولار يتطلب تراجعاً إضافياً بنحو 8.6%.
وتشير تقديرات المتوسطات السعرية طويلة الأجل إلى أن متوسط الذهب لعشر سنوات يقترب من 2,127 دولاراً، مقابل نحو 1,666 دولاراً لمتوسط عشرين عاماً، وهو ما يعكس حجم الارتفاع الذي سبق موجة التصحيح الحالية.
ومع ذلك، لا تكفي هذه المتوسطات وحدها لتحديد القاع السعري، إذ تظل حركة الذهب مرتبطة بتطورات الدولار والفائدة والتدفقات الاستثمارية.
لماذا لا تكفي المخاطر الجيوسياسية لدعم الذهب؟
توضح التجارب السابقة أن ارتفاع المخاطر لا يعني بالضرورة صعود الذهب، خصوصاً عندما تتزامن الأزمات مع تشديد السياسة النقدية.
فخلال الثمانينيات، رفع رئيس الاحتياطي الفيدرالي آنذاك بول فولكر أسعار الفائدة الأميركية إلى مستويات قاربت 20% في إطار مواجهة التضخم، وهو ما عزز الدولار وزاد الضغوط على المعدن الأصفر.
وبعد عام 2011، تكررت بعض ملامح هذه المعادلة، إذ ساهم ارتفاع العوائد الحقيقية في تراجع جاذبية الذهب، وتزامن ذلك مع خروج نحو 1,215 طناً من الصناديق المتداولة المدعومة بالمعدن بين عامي 2013 و2015.
أما في المرحلة الحالية، فتبدو الضغوط أكثر تعقيداً بسبب تداخل الحرب وارتفاع أسعار الطاقة ومخاوف التضخم مع تقلبات الأسواق المالية.
فالمستثمر الذي يواجه خسائر في الأسهم أو السندات قد يضطر إلى بيع جزء من حيازاته الذهبية لتوفير السيولة، حتى لو كان يرى أن المعدن يمثل وسيلة مناسبة للتحوط على المدى الطويل.
وفي المقابل، تواصل البنوك المركزية التعامل مع الذهب باعتباره أصلاً استراتيجياً، ما يفسر استمرار مشترياتها رغم تراجع الأسعار.
هل انتهى دور الذهب بوصفه ملاذاً آمناً؟
لا يعني الهبوط الحالي بالضرورة فقدان الذهب مكانته الاستثمارية، لكنه يكشف أن وصفه بالملاذ الآمن لا يعني أنه محصن ضد الخسائر أو التقلبات.
فالذهب قد يستفيد من الحروب وضعف الثقة بالعملات، لكنه يتعرض في الوقت نفسه لضغوط عندما تؤدي الأزمات إلى ارتفاع التضخم والفائدة وزيادة الطلب على النقد.
كما أن استمرار مشتريات البنوك المركزية لا يضمن وقف التراجع في الأجل القصير، خصوصاً إذا اتجهت الصناديق والمؤسسات المالية إلى تصفية مراكزها بوتيرة أسرع من قدرة الطلب طويل الأجل على استيعاب المعروض.
وبينما شكلت تدفقات الاستثمار وضعف الدولار أحد أبرز محركات الصعود خلال 2025، أصبحت قوة العملة الأميركية وارتفاع العوائد ومخاوف السيولة عوامل رئيسية في مشهد 2026.
وفي المحصلة، يظل مستقبل الذهب مرهوناً بمدى استمرار التشديد النقدي الأميركي، واتجاه الدولار، وقدرة الأسواق على تجاوز الضغوط المالية الحالية.
وقد تكون العودة إلى مستويات مرتفعة ممكنة إذا انعكست هذه العوامل، لكن التجارب التاريخية تؤكد أن التعافي بعد موجات الهبوط العنيفة لا يحدث بالضرورة بسرعة، وأن المعدن الذي يلجأ إليه المستثمرون للحماية من الأزمات قد يكون هو نفسه عرضة لارتداداتها.