مباشر
 راديو
الصين تهيمن على تصنيع الإلكترونيات عالميًا.. وآسيا تستحوذ على أكثر من 80% من الطاقة الإنتاجية
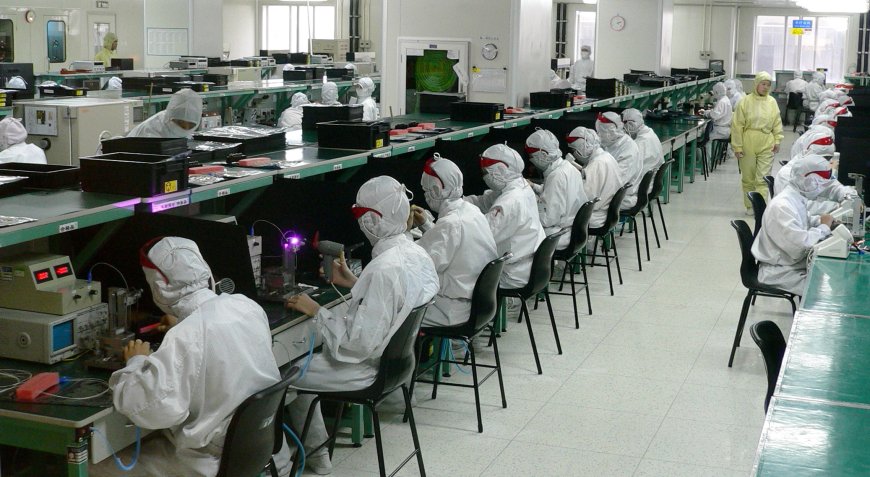
المؤشر 28-09-2026 تتركز القدرات التصنيعية لصناعة الإلكترونيات العالمية في عدد محدود من الدول، وعلى رأسها الصين، التي تستحوذ وحدها على نحو 58.8% من القدرة العالمية لتصنيع الأجهزة الرقمية، وفق بيانات لعامي 2024 و2025.
وتشير البيانات إلى أن أربع دول آسيوية هي الصين وتايوان وكوريا الجنوبية واليابان تهيمن مجتمعة على نحو 80.5% من إجمالي القدرة العالمية على تصنيع الأجهزة والمكونات الإلكترونية.
وتشمل هذه القدرات قطاعات واسعة من صناعة التكنولوجيا، من أشباه الموصلات والشاشات، إلى الهواتف الذكية وأجهزة الكمبيوتر ولوحات الدوائر المطبوعة ومكونات الأجهزة الرقمية الأخرى.
وتستند هذه التقديرات إلى تحليل أجرته مؤسسة «إمبر»، بالاعتماد على بيانات صادرة عن جهات متخصصة في قطاعات الإلكترونيات والطاقة والتكنولوجيا، من بينها SEMI وDSCC وPrismark وCounterpoint Research وTrendForce، إلى جانب وكالة الطاقة الدولية وBNEF وGWEC.
الصين.. مركز التصنيع الأكبر
تحتفظ الصين بفارق واسع عن بقية الدول في مجال القدرة التصنيعية للإلكترونيات، إذ تقترب حصتها من ثلاثة أخماس القدرة العالمية.
وتزيد حصة الصين بنحو ستة أضعاف عن تايوان، التي تأتي في المرتبة الثانية، كما تتجاوز القدرة التصنيعية الصينية مجتمعة ما تمتلكه بقية الدول المدرجة في البيانات.
ويعود هذا التفوق إلى اتساع قاعدة التصنيع الصينية، التي لا تقتصر على المنتجات الإلكترونية النهائية، بل تمتد إلى الشاشات ولوحات الدوائر المطبوعة ومجموعة كبيرة من المكونات المستخدمة في الأجهزة الرقمية.
كما تستفيد الصناعة الصينية من وجود سلاسل توريد متكاملة وتجمعات صناعية ضخمة تضم عددًا كبيرًا من الموردين والمصانع، الأمر الذي يدعم قدرتها على الإنتاج على نطاق واسع.
وفي إطار تعزيز هذا الموقع، تركز الصين في خططها الصناعية المقبلة على قطاعات مثل أشباه الموصلات والذكاء الاصطناعي والتقنيات الاستراتيجية، مع اهتمام خاص بتطوير مراحل متعددة من سلسلة توريد الرقائق والدوائر المتكاملة وتقليل الاعتماد على التقنيات الأجنبية.
وتستهدف بكين وصول الإيرادات التشغيلية للصناعات المرتبطة بهذه المجالات إلى أكثر من 30 تريليون يوان، بما يعادل نحو 4.5 تريليون دولار، بحلول عام 2030.
شرق آسيا يهيمن على سلسلة الإنتاج
إلى جانب الصين، تستحوذ تايوان وكوريا الجنوبية واليابان على 21.7% من القدرة التصنيعية العالمية، لترتفع حصة الدول الأربع مجتمعة إلى 80.5%.
وتتوزع الأدوار داخل هذه المنظومة بحسب طبيعة الصناعة. فتبرز تايوان في تصنيع أشباه الموصلات وتجميع الإلكترونيات، بينما تتمتع كوريا الجنوبية بثقل كبير في إنتاج الرقائق والشاشات.
أما اليابان، فتحتفظ بدور مهم في إنتاج المكونات الإلكترونية والتقنيات والمواد التي تدخل في عدد واسع من مراحل تصنيع الأجهزة الرقمية.
وتضم المنطقة عددًا من الشركات العالمية الكبرى العاملة في قطاعات الرقائق والإلكترونيات والشاشات، مثل TSMC وفوكسكون وسامسونغ وBOE وسوني.
الهند وفيتنام تتقدمان على الولايات المتحدة في التصنيع
بعد الدول الآسيوية الأربع، تنخفض حصص بقية الدول بصورة واضحة.
وتأتي الهند في المركز الخامس بحصة تبلغ 3.8% من القدرة التصنيعية العالمية، تليها فيتنام بنسبة 3.6%.
أما الولايات المتحدة فتحتل المركز السابع بحصة تقدر بنحو 2.9% من القدرة الفعلية لتصنيع الأجهزة الرقمية.
ولا تعكس هذه النسبة حجم الدور الأميركي في قطاع التكنولوجيا بشكل عام، إذ تتمتع الولايات المتحدة بحضور قوي في تصميم الرقائق والبرمجيات والابتكار وتضم مقار عدد كبير من شركات التكنولوجيا العالمية، لكن جزءًا كبيرًا من التصنيع الفعلي يتم خارج أراضيها.
وتأتي تايلاند والمكسيك ضمن الدول الأخرى التي تتجاوز حصتها 1%، بنسب تبلغ 1.3% و1.2% على التوالي.
فجوة بين التكنولوجيا والتصنيع
تكشف هذه الأرقام عن اختلاف واضح بين مواقع شركات التكنولوجيا الكبرى وبين المواقع التي تتركز فيها عمليات التصنيع الفعلية.
ففي الوقت الذي تتمتع فيه الولايات المتحدة بثقل كبير في مجالات التكنولوجيا وتصميم الرقائق والبحث والتطوير، تظل قاعدة الإنتاج المادي للأجهزة والمكونات الإلكترونية مركزة بدرجة كبيرة في آسيا.
ويعكس ذلك طبيعة سلاسل الإمداد العالمية للإلكترونيات، التي تعتمد على تجمعات صناعية متخصصة ومتكاملة، وتتركز بشكل خاص في الصين وتايوان وكوريا الجنوبية واليابان، مع تنامي أدوار دول أخرى مثل الهند وفيتنام في السنوات الأخيرة.